

Lũy kế 9 tháng đầu năm 2026, Công ty Cổ phần Khoáng sản và Xây dựng Bình Dương (HOSE: KSB) ghi nhận doanh thu thuần hợp nhất gần 733,7 tỷ đồng, tăng 38%; lợi nhuận sau thuế đạt hơn 160 tỷ đồng, tăng 40% so với cùng kỳ và hoàn thành khoảng 86% kế hoạch lợi nhuận trước thuế năm. Kết quả kinh doanh lũy kế cùng nền tảng hoạt động trong lĩnh vực khoáng sản và hạ tầng khu công nghiệp là những yếu tố đáng chú ý trong bức tranh phát triển của doanh nghiệp.
Doanh thu bán hàng và cung cấp dịch vụ tăng hơn 30%
Theo báo cáo tài chính hợp nhất quý III/2026 vừa công bố, KSB ghi nhận doanh thu thuần đạt hơn 259 tỷ đồng, tương đương mức thực hiện cùng kỳ năm trước. Trong bối cảnh kết quả kinh doanh chịu tác động bởi sự thay đổi trong phương pháp ghi nhận doanh thu, hoạt động khai thác và kinh doanh đá xây dựng tiếp tục cho thấy vai trò là động lực tăng trưởng chủ lực của doanh nghiệp.
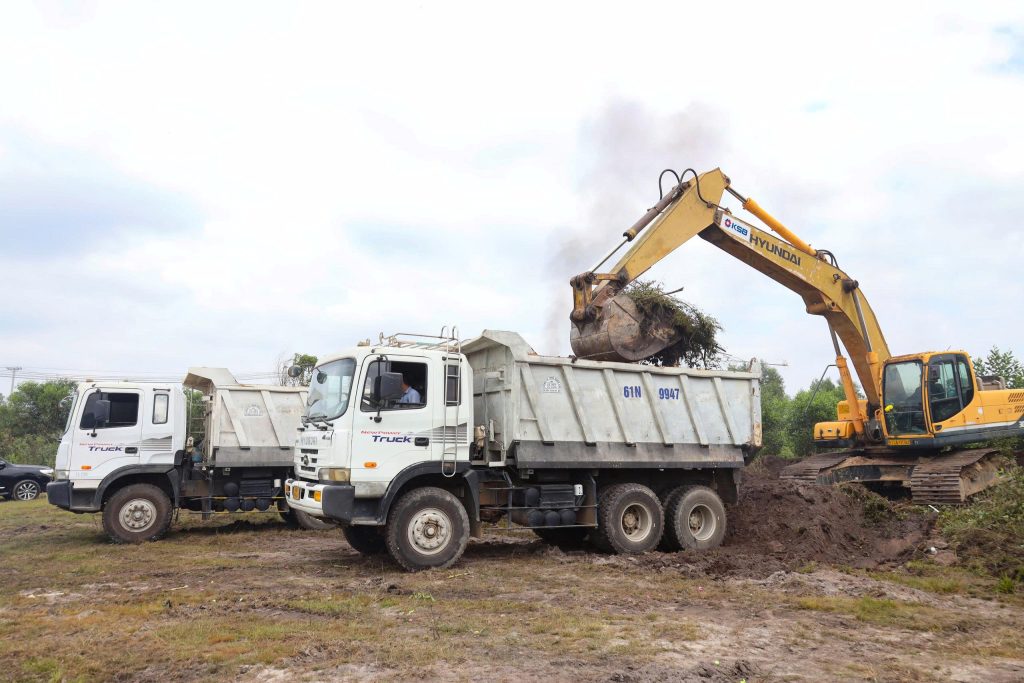
Cụ thể, doanh thu bán hàng và cung cấp dịch vụ đạt gần 242,4 tỷ đồng, tăng hơn 30% so với cùng kỳ. Kết quả này phản ánh nhu cầu vật liệu xây dựng tiếp tục duy trì ở mức tích cực, đặc biệt trong bối cảnh hàng loạt dự án hạ tầng giao thông quy mô lớn đang được đẩy nhanh tiến độ triển khai.
Tuy nhiên, mức tăng trưởng của mảng kinh doanh cốt lõi chưa chuyển hóa tương ứng thành tăng trưởng lợi nhuận trong quý. Nguyên nhân chủ yếu đến từ yếu tố so sánh với cùng kỳ và sự thay đổi trong phương pháp ghi nhận doanh thu đối với hoạt động cho thuê đất khu công nghiệp.
Cụ thể, trong quý III/2025, KSB từng ghi nhận hơn 60 tỷ đồng doanh thu từ hoạt động cho thuê đất có hạ tầng khu công nghiệp theo phương thức ghi nhận một lần. Trong khi đó, từ năm 2026, theo quy định tại Thông tư 99/2025/TT-BTC như nội dung doanh nghiệp công bố, doanh thu từ hoạt động này được phân bổ theo thời hạn còn lại của dự án thay vì ghi nhận toàn bộ tại một thời điểm.
Sự thay đổi này khiến doanh thu và lợi nhuận kế toán chịu ảnh hưởng trong kỳ, nhưng điều này không đồng nghĩa với việc doanh nghiệp mất đi nguồn thu từ hoạt động cho thuê đất. Theo ước tính của ban lãnh đạo, việc thay đổi phương pháp ghi nhận có thể khiến lợi nhuận năm 2026 giảm khoảng 60 tỷ đồng so với năm trước.
Dưới tác động trên, lợi nhuận gộp quý III của KSB đạt hơn 92,4 tỷ đồng, giảm khoảng 16% so với cùng kỳ; biên lợi nhuận gộp thu hẹp từ 42,3% xuống còn 35,6%.
Ở chiều ngược lại, chi phí bán hàng tăng gấp đôi, lên gần 18,7 tỷ đồng, trong khi chi phí lãi vay ở mức 43 tỷ đồng tiếp tục tạo áp lực lên kết quả kinh doanh. Một phần tác động được bù đắp nhờ doanh thu tài chính tăng 4,5 lần, đạt 14,3 tỷ đồng và lợi nhuận từ công ty liên kết VLB tăng 48%, lên 20,5 tỷ đồng.
Kết thúc quý III/2026, KSB ghi nhận lợi nhuận ròng gần 35 tỷ đồng, giảm nhẹ khoảng 1% so với cùng kỳ. Diễn biến này cho thấy kết quả kinh doanh trong quý chịu ảnh hưởng đáng kể từ yếu tố kế toán và cơ cấu doanh thu, trong khi hoạt động khai thác đá xây dựng vẫn duy trì xu hướng tăng trưởng.
Hoàn thành 86% kế hoạch lợi nhuận sau 9 tháng
Theo BCTC, lũy kế 9 tháng đầu năm 2026 của KSB vẫn ghi nhận tăng trưởng tích cực, nhờ đóng góp từ kết quả hoạt động trong hai quý đầu năm.
Cụ thể, doanh thu thuần hợp nhất lũy kế đạt gần 733,7 tỷ đồng, tăng 38% so với cùng kỳ. Lợi nhuận sau thuế hợp nhất đạt hơn 160 tỷ đồng, tăng khoảng 40%; lợi nhuận trước thuế đạt hơn 178,8 tỷ đồng, tương đương khoảng 86% kế hoạch 208 tỷ đồng cho cả năm 2026.
Với kết quả này, KSB còn cách mục tiêu lợi nhuận trước thuế khoảng 29,2 tỷ đồng. Việc hoàn thành phần lớn kế hoạch lợi nhuận trong 9 tháng đầu năm diễn ra trong bối cảnh doanh nghiệp phải thích ứng với phương pháp ghi nhận doanh thu mới đối với hoạt động cho thuê đất khu công nghiệp. Đây là cơ sở để doanh nghiệp tiếp tục tập trung vào hiệu quả vận hành, phát huy năng lực khai thác khoáng sản và triển khai các mục tiêu kinh doanh trong quý cuối năm.
Triển vọng tích cực và dư địa tăng trưởng trong trung và dài hạn
Có thể thấy, kết quả kinh doanh quý III/2026 của KSB chưa phản ánh đầy đủ tiềm năng tăng trưởng từ hoạt động kinh doanh cốt lõi, do chịu ảnh hưởng từ thay đổi phương pháp ghi nhận doanh thu khu công nghiệp. Trong khi đó, triển vọng trung và dài hạn của KSB gắn với hai lĩnh vực kinh doanh chủ lực: khai thác khoáng sản và phát triển hạ tầng khu công nghiệp. Năng lực cung ứng vật liệu xây dựng cùng nguồn lực đầu tư tại các dự án tạo cơ sở để doanh nghiệp tiếp cận những cơ hội phát triển gắn với nhu cầu hạ tầng và sản xuất công nghiệp.
Bên cạnh kết quả kinh doanh quý III và lũy kế 9 tháng được công bố, KSB cũng ước doanh thu 10 tháng 2026 đạt 88,9%, lợi nhuận trước thuế ước đạt 90,8% kế hoạch năm. Cùng với cơ hội từ nhu cầu vật liệu xây dựng và tiến độ giải ngân đầu tư công, đây là những yếu tố để KSB tiếp tục hướng tới mục tiêu kinh doanh quý cuối năm, đồng thời chuẩn bị nền tảng cho năm 2027.
Về triển vọng chung, KSB được đánh giá đang sở hữu hai nhóm động lực kinh doanh có tính chất bổ trợ cho nhau và tạo lợi thế riêng trong chu kỳ đầu tư tăng trưởng của nền kinh tế, gồm khai thác đá xây dựng và phát triển bất động sản khu công nghiệp.
Đối với mảng đá xây dựng, nhu cầu vật liệu phục vụ các dự án hạ tầng giao thông trọng điểm tiếp tục mở ra cơ hội tăng trưởng cho doanh nghiệp. Trong đó, các dự án như sân bay quốc tế Long Thành và tuyến cao tốc Bắc – Nam được kỳ vọng tạo thêm dư địa tiêu thụ vật liệu xây dựng trong trung và dài hạn.
Đặc biệt, việc đưa mỏ đá Tam Lập 3 vào khai thác được xem là một trong những yếu tố quan trọng giúp KSB gia tăng năng lực cung ứng. Doanh nghiệp đặt mục tiêu nâng sản lượng khai thác đá trong năm 2026 lên khoảng 3,9 triệu m³, qua đó củng cố vị thế trong chuỗi cung ứng vật liệu xây dựng tại khu vực phía Nam.
Tuy nhiên, khả năng chuyển hóa nhu cầu thị trường thành tăng trưởng doanh thu và lợi nhuận thực tế còn phụ thuộc vào tiến độ triển khai các dự án hạ tầng, khả năng tiêu thụ sản phẩm, giá bán đá xây dựng cũng như chi phí khai thác và vận chuyển.
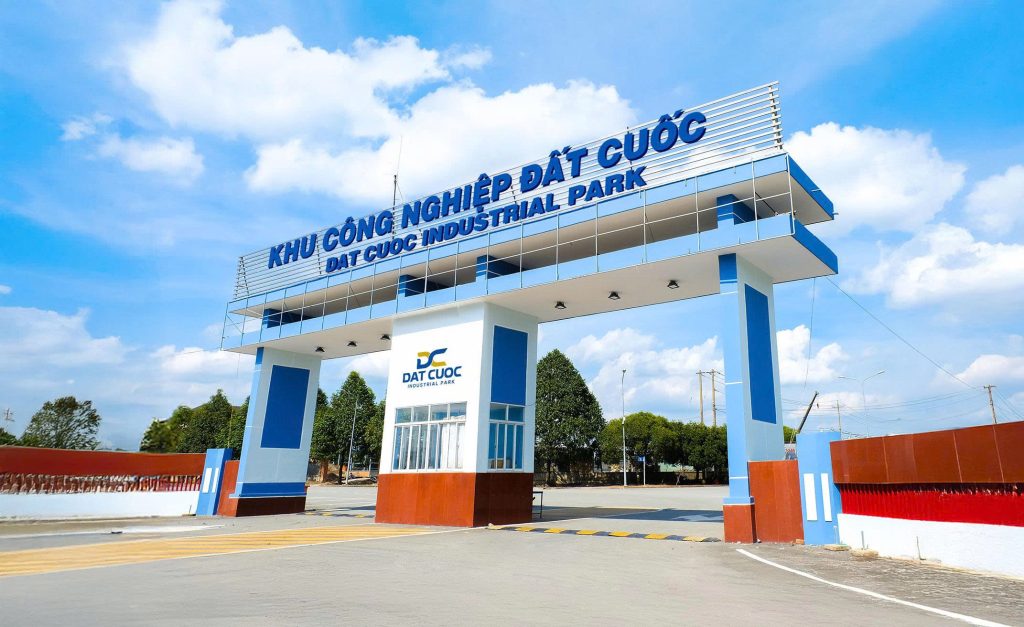
Trong khi đó, đối với mảng khu công nghiệp, KCN Đất Cuốc tiếp tục là một trong những nguồn lực quan trọng trong chiến lược phát triển dài hạn của KSB. Việc khai thác hiệu quả quỹ đất công nghiệp, gắn với định hướng phát triển hạ tầng và các dịch vụ hỗ trợ, được kỳ vọng góp phần đa dạng hóa nguồn thu, tăng sự bổ trợ giữa các lĩnh vực kinh doanh.
Về bản chất, thay đổi phương pháp ghi nhận doanh thu cần được nhìn nhận tách biệt với hiệu quả khai thác và khả năng tạo dòng tiền thực tế từ hoạt động cho thuê đất. Trong giai đoạn tiếp theo, năng lực khai thác khoáng sản, phát triển hạ tầng khu công nghiệp và sự bổ trợ giữa các lĩnh vực kinh doanh tiếp tục là những nguồn lực quan trọng của KSB. Việc khai thác hiệu quả các lợi thế hiện hữu, kiểm soát chi phí và nâng cao chất lượng dòng tiền sẽ góp phần chuyển hóa tiềm năng thành kết quả tăng trưởng thực chất, bền vững. Đây cũng là yếu tố nhà đầu tư cần lưu ý khi đánh giá kết quả kinh doanh và triển vọng lợi nhuận của doanh nghiệp.